工單明明照 BOM 投料,為什麼原料越用越多?用 MES 建立 Material Consumption Variance 分析
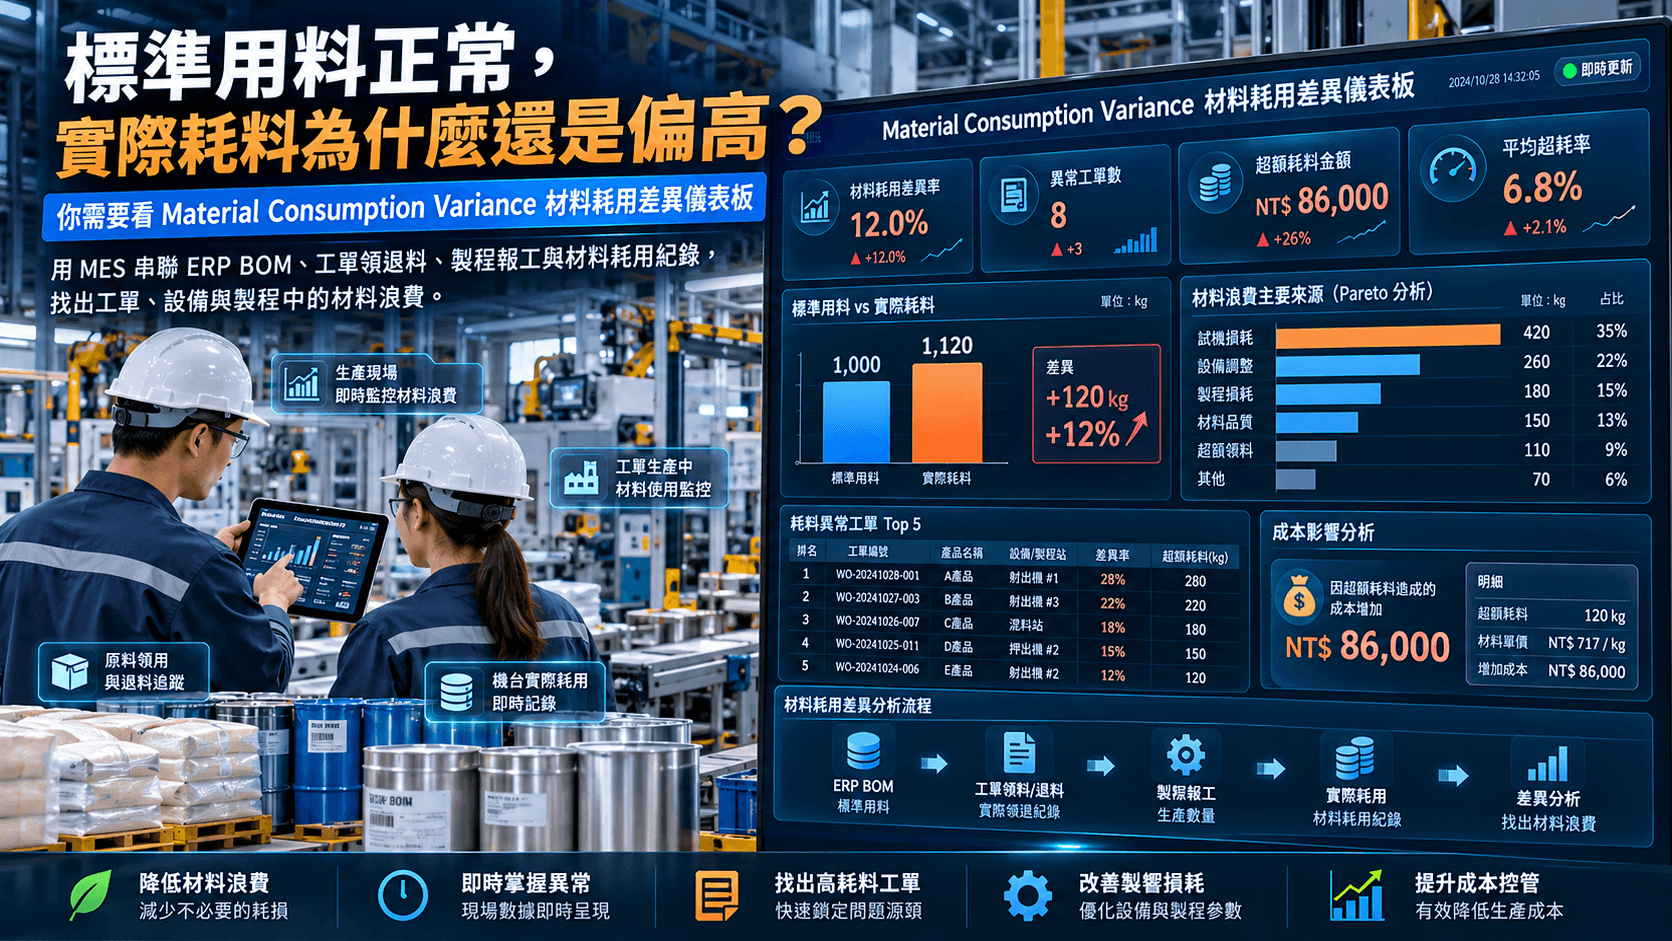
製造業通常會依據 BOM 計算工單的標準材料需求量,但實際生產時,可能因設備調整、試機、製程損耗、材料品質或超額領料,導致實際耗用量高於標準。當企業只追蹤工單產量與報廢數量,卻沒有比對標準用料與實際耗料,就容易忽略材料成本持續增加的問題。本文介紹如何利用 MES 整合 ERP BOM、工單領退料、製程報工與材料耗用紀錄,建立 Material Consumption Variance 分析,找出材料浪費發生的工單、設備與製程,讓生產成本管理從月底結算轉向製造現場的即時監控。
工單產量達標,為什麼材料成本還是增加?
假設某螺絲產品的生產工單:
計畫產量:10,000 件
BOM 標準用料:1,250 kg
實際領料:1,300 kg
完工退料:20 kg
若所有領退料均正確歸屬該工單,且沒有其他庫存調整,則淨領料量為:
1,300 − 20 = 1,280 kg
與標準用料相比:
1,280 − 1,250 = 30 kg
材料差異率:
30 ÷ 1,250 × 100% = 2.4%
這代表工單的淨領料量比標準需求高出 2.4%。
但需要注意,淨領料不一定等於實際耗用量,仍須確認現場剩料、在製材料及庫存移轉。
Material Consumption Variance 是什麼?
Material Consumption Variance 是用來比較:
標準材料需求量與實際材料耗用量之間的差異。
可以建立兩項基本指標。
材料耗用差異量
Material Variance = Actual Consumption − Standard Consumption
材料耗用差異率
Material Variance Rate = Material Variance ÷ Standard Consumption × 100%
當實際耗用高於標準時,代表存在超額耗用,需要進一步分析原因。
但不應直接認定所有差異都是浪費,也可能是 BOM 標準不準確、計量單位換算錯誤,或材料批次特性不同。
為什麼 ERP 很難單獨找出材料浪費原因?
ERP 通常掌握:
BOM 標準用量、工單計畫數量、領退料紀錄、庫存異動及材料成本。
但材料實際在哪一道製程被消耗,往往需要 MES 提供更細緻的資訊。
例如:
ERP:某工單超額耗用 30 kg。
MES:超額耗用主要發生在打頭製程的設備 M-05。
若進一步串聯設備與報工紀錄,就能確認:
設備是否頻繁調機、是否發生大量試機品、模具是否異常,以及是否存在未記錄的製程損耗。
MES 如何記錄真正的材料耗用?
建立工單材料流向
建議串聯以下資訊:
| 資料項目 | 來源 |
|---|---|
| 工單編號 | ERP |
| 產品編號 | ERP |
| BOM 標準用量 | ERP |
| 材料批號 | ERP/MES |
| 實際領料量 | ERP/MES |
| 實際投料量 | MES |
| 製程損耗量 | MES |
| 剩料退回量 | ERP/MES |
| 完工良品數量 | MES |
其中最重要的是區分:
領料、投料、耗用、剩料與退料。
避免直接將所有領料視為已經消耗。
如何找出材料浪費最多的製程?
假設某工單超額耗用 30 kg,MES 進一步分析:
| 原因 | 差異量 |
|---|---|
| 打頭試機 | 8 kg |
| 模具調整 | 6 kg |
| 製程不良損耗 | 10 kg |
| 尾料損耗 | 4 kg |
| 未分類差異 | 2 kg |
| 合計 | 30 kg |
這些數據是示意性的差異歸因,必須確認各項數量沒有重複計算。
此時管理者便能知道,真正需要改善的不是所有製程,而是特定的材料耗用原因。
為什麼材料耗用分析不能只看報廢率?
報廢率通常以產品件數衡量。
但材料浪費可能發生在尚未形成完整產品之前。
例如:
線材裁切產生尾料、設備調整消耗原料、試機產生不合格半成品,或材料在搬運過程中發生損失。
這些不一定能完整反映在最終產品報廢率。
因此 MES 應分別記錄:
Product Scrap Quantity
以及:
Material Loss Quantity
避免企業只改善產品報廢,卻忽略原料利用率。
如何利用 MES 建立材料耗用預警?
企業可以依產品或製程設定合理差異門檻。
例如:
正常範圍:±1%
注意:超過 +2%
異常:超過 +3%
當某工單實際耗用持續增加,MES 即可顯示:
Material Consumption Warning
若差異超過設定門檻,可要求現場填寫原因,並通知生產主管確認。
但門檻應依材料特性、製程及歷史數據訂定,不宜所有產品套用相同標準。
Material Consumption Dashboard 應呈現哪些資訊?
建議包含:
- Standard Material Consumption
- Actual Material Consumption
- Material Variance
- Material Variance Rate
- Material Utilization Rate
- Excess Material Consumption
- Material Loss Quantity
- Material Loss Cost
- 工單別耗料差異排行
- 產品別耗料差異排行
- 設備別耗料差異排行
- 製程別耗料差異排行
- 材料批號差異分析
- 月度材料耗用趨勢
其中最值得建立的是:
Material Variance Pareto Dashboard
依工單、設備或製程排序,找出造成最多超額耗用的主要來源。
如何將材料耗用差異轉換成成本?
假設某工單:
超額耗用:30 kg
材料單價:36 元/kg
則估計材料差異成本:
30 × 36 = 1,080 元
如果每月有 500 張類似工單,且平均都產生相同差異:
1,080 × 500 = 540,000 元
代表每月可能存在約 54 萬元的額外材料耗用成本。
這是示意情境,實際分析時還應排除可回收材料、計量誤差與正常製程損耗,並採用一致的材料計價基礎。
如何建立材料耗用改善閉環?
建議流程:
ERP BOM 標準用料 → 工單領料 → MES 記錄實際投料 → 製程報工 → 損耗與剩料紀錄 → 完工退料 → 計算耗用差異 → 分析異常原因 → 改善製程 → 修正標準用量
透過 ERP 與 MES 的資料整合,企業可以從月底才知道材料成本異常,逐步轉向在生產過程中發現超額耗用。
導入 Material Consumption Variance 有哪些效益?
透過 MES 建立材料耗用差異分析,可以協助企業掌握工單實際用料、找出製程中的隱藏材料損失、改善 BOM 標準用量準確度,並降低材料浪費。
更重要的是,企業可以從:
「這張工單總共用了多少材料?」
進一步回答:
「為什麼這張工單比標準多用了材料?差異究竟發生在哪一道製程?」

本著作係採用創用 CC 姓名標示-相同方式分享 3.0 台灣 授權條款授權.