同樣生產 10,000 件,為什麼製造成本不同?用 MES 分析 Cost per Good Unit 每良品製造成本
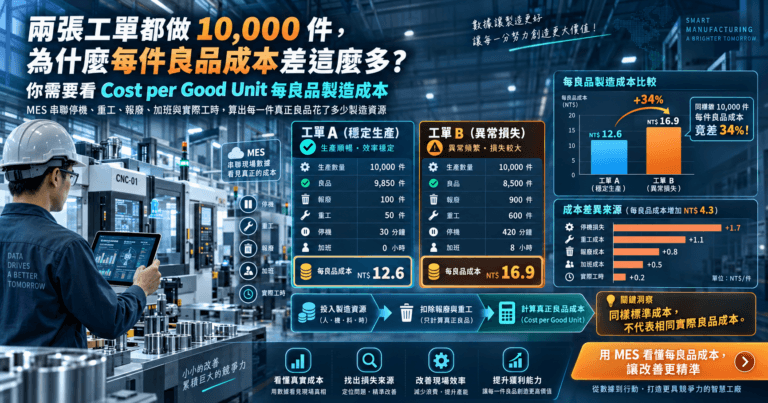
兩張工單都生產 10,000 件相同產品,標準成本也完全相同,但其中一張工單經歷設備停機、重工、報廢與加班後,每一件真正合格產品的製造成本可能已大幅提高。傳統 ERP 擅長彙總材料、人工與製造費用,但 MES 更接近生產現場,可取得設備運轉、實際工時、良品、報廢、重工與停機等資料。本文將介紹如何利用 MES 建立 Cost per Good Unit(每良品製造成本),從「完成多少產量」進一步分析「每一件真正良品花了多少製造資源」。
為什麼只看生產數量無法判斷製造效率?
假設兩個班別都完成:
10,000 件
從產量報表來看,績效完全相同。
但實際情況可能是:
A 班投入 10,100 件,產出 10,000 件良品。
B 班投入 11,000 件,經過報廢、重工與重複檢驗後,最後同樣產出 10,000 件良品。
兩者最終產量相同,但消耗的材料、人工、設備時間與能源並不相同。
因此真正值得分析的是:
為了得到一件可以出貨的良品,到底投入多少製造資源?
Cost per Good Unit 是什麼?
最基本的概念可以表示為:
每良品製造成本 = 實際製造成本 ÷ 最終良品數量
例如某工單:
實際製造成本:500,000 元
最終良品:10,000 件
則:
Cost per Good Unit = 50 元/件
另一張相同產品工單成本為 580,000 元:
580,000 ÷ 10,000 = 58 元/件
即使兩張工單產量完全相同,實際每件良品成本已相差 16%。
哪些現場因素會讓每良品成本增加?
報廢
報廢品雖然不能出貨,但已經消耗材料、設備時間與人工。
因此 Scrap 越高,真正分攤到良品上的成本就越高。
重工
Rework 最容易形成隱藏成本。
產品最終雖然仍然是良品,卻可能多經過一次加工、檢驗與搬運。
如果只看最終良率,很容易看不到這些額外投入。
設備停機
設備故障後可能需要加班補回產量。
最終工單仍準時完成,但人工與設備使用成本已經增加。
Slow Cycles
設備沒有停止,但實際 Cycle Time 長期高於標準,也代表相同數量產品需要更多設備時間。
換模與換線
小批量、多品種生產如果頻繁換線,每件產品需要分攤的 Setup Cost 也可能增加。
MES 可以蒐集哪些成本相關資料?
MES 本身不一定取代 ERP 成本系統,而是提供更精細的「現場實際發生資料」。
例如:
工單 → 設備 → 實際生產時間 → 人員 → 投入數量 → 良品 → 報廢 → 重工 → 停機 → Setup
再與 ERP 的:
材料單價、人工費率、設備費率、能源費率
整合,即可建立更接近實際生產狀況的成本分析。
為什麼應該以 Good Unit 當分母?
假設:
投入:10,500 件
總完成:10,500 件
其中報廢:500 件
真正可以交付的只有:
10,000 件
如果成本除以 10,500,會低估每件可銷售產品實際承擔的成本。
因此分析製造效率時,可以使用:
Total Manufacturing Cost ÷ Good Units
讓報廢與其他損失真正反映到良品成本。
如何比較不同設備的生產成本?
同一產品可能可以安排在不同設備生產。
例如:
| 設備 | 良品 | 實際成本 | 每良品成本 |
|---|---|---|---|
| MC-01 | 10,000 | 480,000 | 48 元 |
| MC-02 | 10,000 | 525,000 | 52.5 元 |
| MC-03 | 10,000 | 610,000 | 61 元 |
接著 MES 可以繼續往下分析:
為什麼 MC-03 特別高?
可能發現:
Cycle Time 較慢
Micro Stops 較多
報廢率較高
換模時間較長
如此成本差異就能回到具體製程問題。
如何比較不同班別?
例如同設備、同產品:
早班:49 元/件
晚班:57 元/件
不要直接解讀成「晚班效率差」。
應繼續比較:
- 生產批量
- 產品規格
- 設備狀況
- 報廢率
- 重工率
- Cycle Time
- 停機時間
- 換線次數
避免因產品組合不同而產生錯誤判斷。
Cost per Good Unit Dashboard 應呈現哪些資訊?
建議包含:
- Good Units
- Total Manufacturing Cost
- Cost per Good Unit
- Standard Cost
- Actual Cost
- Cost Variance
- Scrap Cost
- Rework Cost
- Downtime Cost
- Setup Cost
- 設備別良品成本
- 班別良品成本
- 工單別良品成本
- 產品別成本趨勢
其中最值得建立:
Standard Cost vs Actual Cost per Good Unit
讓主管直接看到:
標準:48 元/件
實際:56 元/件
Variance:+16.7%
再往下 Drill Down 找出增加的 8 元究竟來自哪裡。
如何建立成本差異瀑布分析?
可以將:
Standard Cost:48 元
逐步拆解成:
報廢:+2.1 元
重工:+1.4 元
停機:+1.8 元
Slow Cycle:+1.2 元
Setup:+0.9 元
其他:+0.6 元
最後得到:
Actual Cost:56 元
這類 Cost Waterfall 對管理者非常直觀,因為可以直接回答:
「成本為什麼比標準多 8 元?」
導入 Cost per Good Unit 有哪些效益?
可協助企業找出製造成本差異來源、量化報廢與重工的真正影響、比較不同設備與班別的生產經濟性、改善標準成本準確度,並讓品質、設備、生產與財務資料建立共同的分析基礎。

本著作係採用創用 CC 姓名標示-相同方式分享 3.0 台灣 授權條款授權.